Ada satu momen yang ditakuti hampir semua kontraktor interior: rekap akhir proyek.
Nota-nota dikumpulkan, dijumlahkan satu per satu, lalu muncul angka yang bikin lemas. Margin yang direncanakan 30% ternyata tinggal 14%. Kadang malah lebih kecil.
Yang bikin tambah sakit, kebocorannya sebenarnya sudah kelihatan sejak minggu kedua atau ketiga. Hanya saja, tidak ada yang mengecek.
Di artikel ini, kita bahas cara membandingkan RAB dengan realisasi biaya secara rutin. Bukan setelah proyek selesai, tapi selagi proyek masih berjalan, saat kamu masih bisa mengambil tindakan.
Apa Itu RAB vs Realisasi?
Konsepnya sederhana:
- RAB (Rencana Anggaran Biaya): berapa biaya yang kamu rencanakan untuk sebuah proyek.
- Realisasi: berapa biaya yang benar-benar keluar, berdasarkan nota, kuitansi, dan transfer.
Membandingkan keduanya berarti menjawab satu pertanyaan penting: “Proyek ini masih sesuai rencana, atau sudah mulai melenceng?”
Kedengarannya mudah. Tapi di lapangan, kebanyakan kontraktor hanya melakukan setengahnya. RAB dibuat dengan serius saat penawaran, lalu disimpan di folder dan baru dibuka lagi kalau ada masalah.
Padahal RAB seharusnya jadi rambu jalan selama proyek berjalan, bukan sekadar dokumen penawaran.
Kenapa Banyak Kontraktor Baru Mengecek di Akhir Proyek?
Biasanya bukan karena malas. Ada tiga alasan yang paling sering kami temui.
1. Nota tercecer di mana-mana.
Ada yang di dompet, di dashboard mobil, di grup WhatsApp tukang, atau di tumpukan meja workshop. Mengumpulkannya saja sudah jadi pekerjaan tersendiri.
2. Belanja tidak dicatat per proyek.
Satu nota toko bangunan bisa berisi material untuk dua atau tiga proyek sekaligus. Kalau tidak langsung dipisahkan, nanti sudah lupa mana untuk proyek apa.
3. Tidak ada format pembanding yang siap pakai.
RAB ada di satu file, catatan belanja di file lain (atau malah di buku tulis). Untuk membandingkannya, harus menyalin dan menjumlahkan manual. Karena repot, akhirnya ditunda terus.
Kabar baiknya, ketiga masalah ini bisa diselesaikan dengan sistem yang sederhana: tidak butuh aplikasi mahal, cukup disiplin di tiga kebiasaan yang akan kita bahas di bawah.
Pisahkan Biaya per Kategori, Jangan Hanya Lihat Total
Kesalahan paling umum dalam membandingkan RAB vs realisasi adalah hanya melihat angka total.
“Total RAB Rp80 juta, realisasi baru Rp57 juta. Aman.”
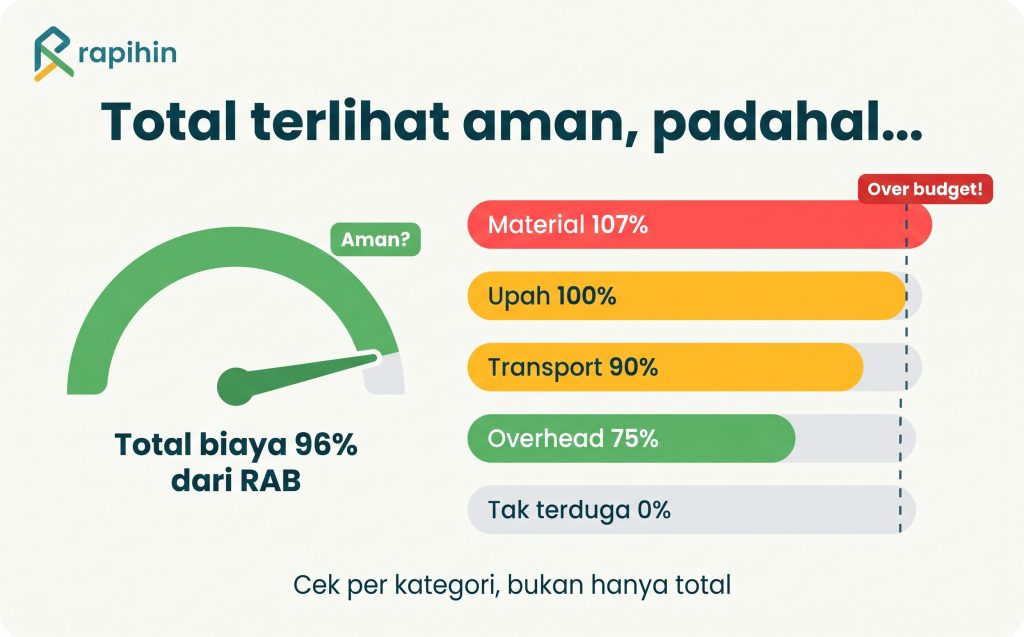
Belum tentu. Bisa saja material sudah jebol, tapi tertutup oleh pos lain yang belum terpakai. Kalau hanya melihat total, kamu tidak tahu di mana masalahnya.
Untuk proyek interior, kami sarankan minimal 6 kategori ini:
| Kategori | Isi | Sifatnya |
|---|---|---|
| Material & hardware | Multipleks, HPL, granit, engsel, rel, handle | Dibeli di awal proyek |
| Upah | Tukang produksi, tukang pasang, lembur | Keluar mengikuti progres |
| Transport & logistik | Kirim material, kirim unit, naik barang | Kecil tapi sering terlupa |
| Overhead | Desain, survei ukur, admin proyek | Sering tidak dicatat per proyek |
| Tak terduga (cadangan) | Revisi, salah ukur, kenaikan harga | Pengaman margin |
| Tambahan (change order) | Pekerjaan tambahan yang diminta klien | Harus ada tagihannya |
Kategori ini sama dengan struktur di Template RAB Interior gratis kami. Jadi angka RAB-nya tinggal disalin, tanpa perlu menyusun ulang.
Cara Membaca RAB vs Realisasi: % Terpakai dan Status
Setelah biaya dipisah per kategori, hitung persentase anggaran yang sudah terpakai:
% terpakai = Realisasi ÷ Anggaran × 100%
Lalu beri status sederhana:
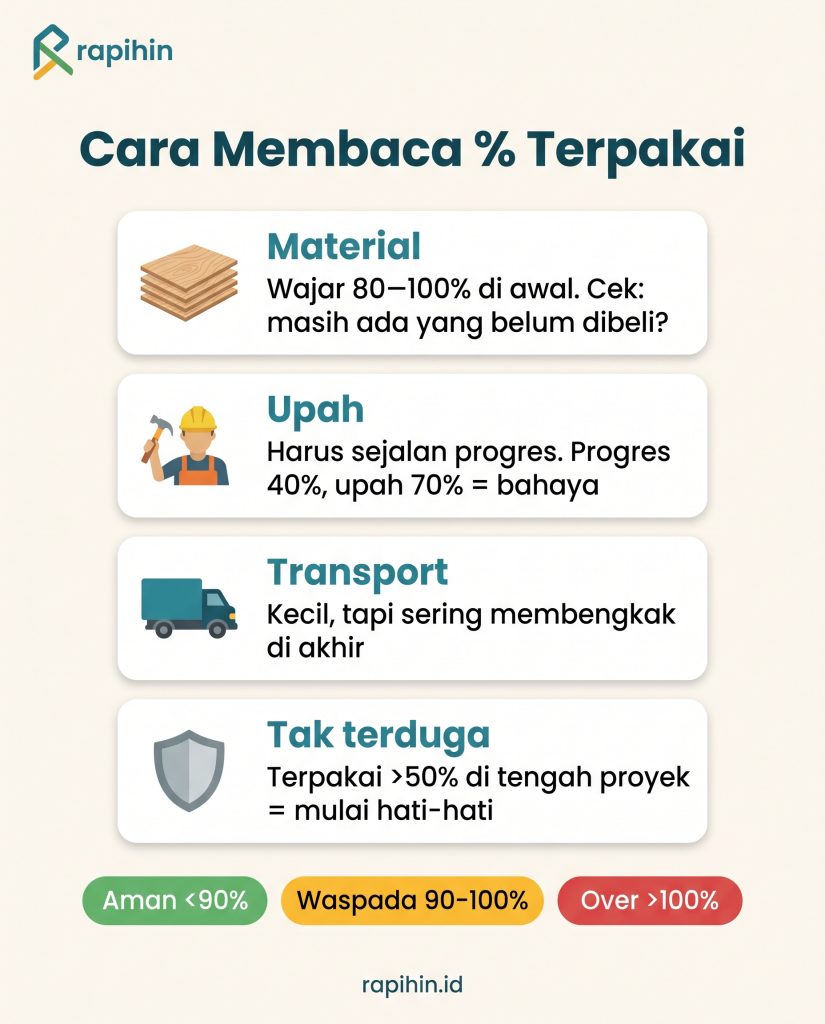
- Aman: di bawah 90%
- Waspada: 90% sampai 100%
- Over budget: di atas 100%
Tapi angka ini tidak bisa dibaca mentah-mentah. Setiap kategori punya pola pengeluaran yang berbeda. Inilah bagian yang sering terlewat.
Material: wajar kalau sudah terpakai 80–100% di awal proyek, karena memang dibeli di depan. Yang perlu dicek: apakah masih ada material yang belum dibeli? Kalau anggaran sudah 95% terpakai tapi masih ada granit yang belum dipesan, itu tanda bahaya.
Upah: harus sejalan dengan progres pekerjaan. Kalau progres baru 40% tapi upah sudah terpakai 70%, ada yang tidak beres. Mungkin produktivitas tukang turun, atau ada pekerjaan ulang.
Transport: biasanya kecil, tapi sering membengkak di akhir karena pengiriman tambahan dan bolak-balik ke lokasi.
Tak terduga: ini bantalanmu. Kalau di tengah proyek sudah terpakai lebih dari 50%, mulai berhati-hati, karena sisa pengamannya tinggal sedikit.
Aturan praktis: bandingkan % terpakai dengan % progres pekerjaan, bukan hanya dengan angka 100%.
Contoh 1: Kitchen Set yang Sedang Berjalan
Kita pakai proyek kitchen set dengan nilai kontrak total Rp114,88 juta (kontrak awal Rp111,43 juta ditambah satu change order Rp3,45 juta). Proyek sedang di tahap akhir produksi.
| Kategori | Anggaran | Realisasi | % terpakai | Status |
|---|---|---|---|---|
| Material & hardware | Rp42.000.000 | Rp35.500.000 | 84,5% | Aman |
| Upah | Rp18.000.000 | Rp15.000.000 | 83,3% | Aman |
| Transport & logistik | Rp3.000.000 | Rp1.200.000 | 40,0% | Aman |
| Overhead | Rp7.000.000 | Rp800.000 | 11,4% | Aman |
| Tak terduga | Rp8.000.000 | Rp3.100.000 | 38,8% | Aman |
| Tambahan (CO) | Rp2.400.000 | Rp1.800.000 | 75,0% | Aman |
| Total | Rp80.400.000 | Rp57.400.000 | 71,4% | Aman |
Sekilas semuanya hijau. Tapi coba baca lebih teliti:
- Upah sudah 83,3%, padahal pemasangan di lokasi belum dimulai. Biaya pasang biasanya cukup besar. Sisa Rp3 juta cukup atau tidak? Ini yang perlu dicek dengan kepala tukang minggu ini, bukan nanti.
- Tak terduga sudah terpakai Rp3,1 juta untuk ganti warna HPL karena revisi klien. Pertanyaannya: revisi ini seharusnya ditagih sebagai change order atau tidak? Kalau seharusnya ditagih, kamu sedang “membayar” permintaan klien dari kantong margin sendiri.
- Overhead baru 11,4%. Wajar, karena biaya desain dan survei sudah keluar di awal. Sisanya biasanya dialokasikan dari biaya workshop.
Inilah kekuatan RAB vs realisasi: status “Aman” pun tetap bisa memberi petunjuk untuk diambil tindakan.
Contoh 2: Backdrop TV yang Material-nya Jebol
Sekarang proyek yang sudah selesai: backdrop TV dan rak display dengan nilai kontrak Rp28,5 juta.
| Kategori | Anggaran | Realisasi | % terpakai | Status |
|---|---|---|---|---|
| Material & hardware | Rp11.000.000 | Rp11.800.000 | 107,3% | Over budget! |
| Upah | Rp5.000.000 | Rp5.000.000 | 100,0% | Waspada |
| Transport & logistik | Rp1.000.000 | Rp900.000 | 90,0% | Waspada |
| Overhead | Rp2.000.000 | Rp1.500.000 | 75,0% | Aman |
| Tak terduga | Rp1.000.000 | – | 0% | Aman |
| Total | Rp20.000.000 | Rp19.200.000 | 96,0% | Waspada |
Kalau hanya melihat total, kesimpulannya: “Biaya 96% dari RAB. Margin akhir malah naik dari 29,8% jadi 32,6%. Mantap!”
Dan memang, proyek ini untung. Tapi lihat per kategori:
- Material jebol 7,3% (lebih Rp800 ribu dari anggaran).
- Yang “menyelamatkan” hanyalah cadangan tak terduga yang tidak terpakai, ditambah sisa overhead.
Pelajarannya untuk RAB berikutnya: anggaran material untuk jenis pekerjaan ini terlalu tipis. Mungkin faktor sisa potong (waste) untuk HPL atau LED kurang, atau harga supplier sudah naik. Kalau tidak dikoreksi, di proyek berikutnya yang ada “kejutan” lain, margin bisa benar-benar jebol.
Proyek untung belum tentu RAB-nya benar. Catat kategori yang over budget, lalu perbaiki angkanya di template RAB untuk penawaran berikutnya.
Contoh 3: Wardrobe dengan Material 97,7% di Awal Proyek
Contoh terakhir: wardrobe dan walk-in closet senilai Rp64 juta, baru berjalan dua minggu.
Material sudah terpakai Rp25,4 juta dari anggaran Rp26 juta (97,7%), jadi statusnya Waspada.
Haruskah panik? Belum tentu. Seperti dibahas tadi, material memang dibeli di depan. Yang perlu dicek:
- Apakah semua material utama sudah dibeli? Kalau sudah, sisa Rp600 ribu cukup untuk kebutuhan kecil.
- Apakah ada item yang belum dipesan? Misalnya kaca cermin tambahan atau aksesoris closet. Kalau ada, berarti material akan over budget, dan kamu perlu menyiapkan langkah sekarang: cari supplier alternatif, ganti spesifikasi dengan persetujuan klien, atau siapkan dana dari pos tak terduga.
Status “Waspada” di awal proyek bukan vonis. Status ini adalah pengingat untuk mengecek, bukan alarm kebakaran.
Rutinitas 15 Menit per Minggu
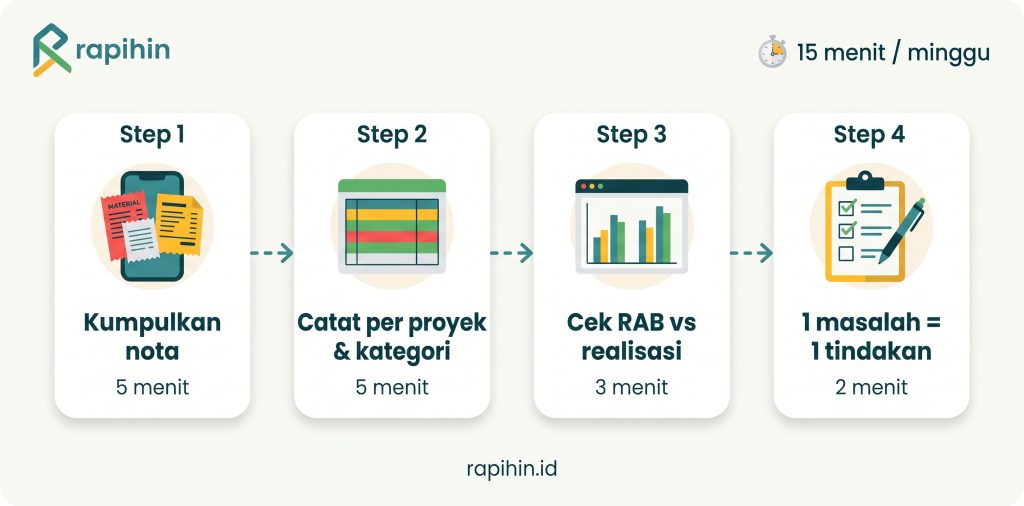
Teorinya sudah jelas. Sekarang bagian yang paling menentukan: kebiasaan. Ini rutinitas sederhana yang bisa kamu jalankan setiap Jumat sore, atau hari apa pun yang paling longgar.
Langkah 1: Kumpulkan semua nota minggu ini (5 menit).
Minta tukang dan admin mengirim foto nota ke satu tempat, misalnya satu grup WhatsApp khusus atau satu folder.
Langkah 2: Catat di buku kas, lengkap dengan kode proyek dan kategori (5 menit).
Satu nota yang berisi material untuk dua proyek dipecah menjadi dua baris. Biaya workshop seperti sewa atau listrik pakai kode UMUM, bukan dibebankan ke satu proyek.
Langkah 3: Cek RAB vs realisasi tiap proyek (3 menit).
Lihat kategori mana yang masuk Waspada atau Over budget. Bandingkan dengan progres pekerjaan.
Langkah 4: Tentukan satu tindakan per masalah (2 menit).
Contoh: “Upah kitchen set mepet, cek sisa pekerjaan pasang dengan Pak Darto hari Senin.” Satu masalah, satu tindakan, satu penanggung jawab.
Hanya 15 menit. Tapi efeknya: kamu tahu kondisi setiap proyek setiap minggu, bukan sebulan setelah semuanya terlambat.
Apa yang Harus Dilakukan Saat Status Waspada atau Over Budget?
Begitu ada kategori yang menyala kuning atau merah, jangan langsung panik. Cek lima hal ini secara berurutan.
1. Pastikan bukan salah input.
Nota proyek lain tercatat di proyek ini? Kategori salah pilih? Ini penyebab paling sering, dan paling mudah diperbaiki.
2. Cek apakah ada permintaan klien yang belum ditagih.
Biaya bertambah karena klien minta tambahan? Catat sebagai change order, sepakati harganya, dan buat tagihannya. Jangan sampai jadi kerja gratis.
3. Cari penghematan di sisa pekerjaan.
Bisa dengan supplier alternatif, pembelian gabungan dengan proyek lain, atau substitusi material yang setara (dengan persetujuan klien).
4. Pakai cadangan tak terduga secara sadar.
Cadangan memang dibuat untuk situasi ini. Bedanya, kamu tahu cadangan itu terpakai untuk apa dan berapa sisanya.
5. Catat pelajarannya untuk RAB berikutnya.
Ini langkah yang paling sering dilewatkan, padahal yang paling berharga. Setiap over budget adalah data untuk membuat RAB berikutnya lebih akurat.
Excel Biasa vs Tracker yang Terhubung
Semua langkah di atas bisa dikerjakan dengan Excel biasa. Masalahnya, kalau datanya ada di tiga file terpisah (RAB, catatan belanja, rekap), membandingkannya jadi repot. Akibatnya, rutinitas 15 menit berubah jadi satu jam, lalu lama-lama ditinggalkan.
Idealnya alurnya seperti ini:
- RAB per kategori diisi sekali saat proyek dimulai.
- Setiap belanja dicatat sekali di buku kas, dengan kode proyek dan kategori.
- Realisasi, % terpakai, dan status muncul otomatis per proyek dan per kategori.
- Grafik anggaran vs realisasi langsung terlihat, tanpa perlu membuat chart manual.
Itulah yang dikerjakan sheet RAB vs Realisasi di Kit Kontrol Proyek Interior. Kamu tinggal memilih kode proyek di dropdown, lalu semua kategori, status, ringkasan kas proyek, dan margin proyeksi langsung tampil.
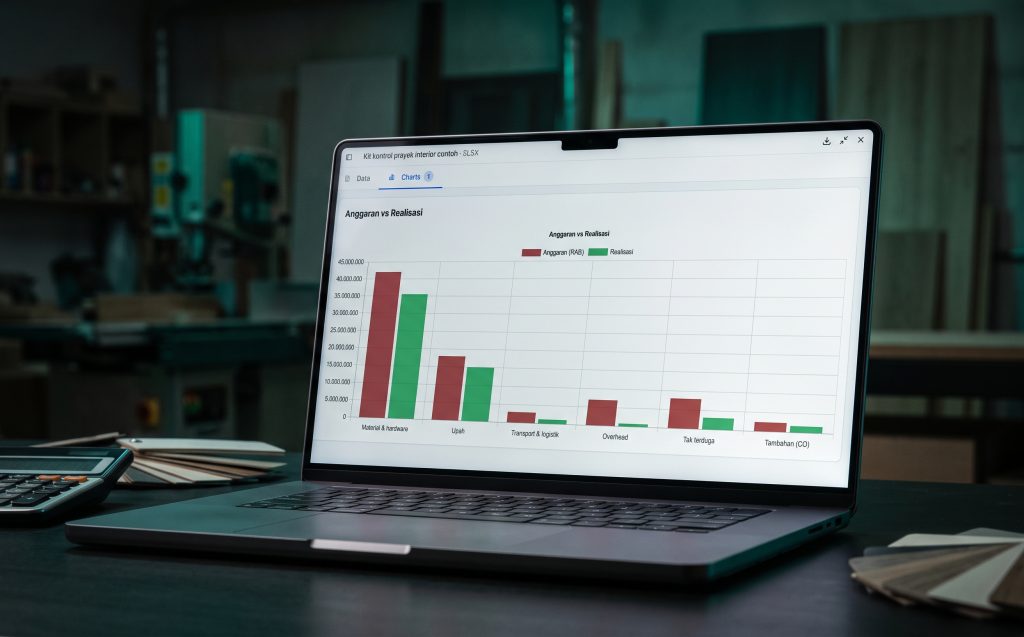
Coba sendiri di demo interaktifnya. Buka halaman Kit Kontrol Proyek Interior, klik tab “RAB vs Realisasi”, lalu pilih P03 di dropdown. Kamu akan melihat sendiri contoh backdrop TV yang material-nya over budget tadi.
Margin Rencana vs Margin Proyeksi
Satu lagi angka yang sebaiknya kamu pantau, karena ini yang akhirnya menentukan untung-ruginya proyek.
- Margin rencana: margin saat penawaran, dihitung dari nilai kontrak dikurangi total RAB.
- Margin proyeksi: perkiraan margin akhir berdasarkan kondisi biaya saat ini.
Cara sederhana menghitung margin proyeksi:
- Untuk proyek yang masih berjalan: pakai angka yang lebih besar antara total RAB dan realisasi. Kalau realisasi sudah melewati RAB, berarti biaya akhirnya minimal sebesar itu.
- Untuk proyek yang sudah selesai: pakai realisasi akhir.
Di contoh tadi:
- Kitchen set: margin rencana 30,0%, margin proyeksi 30,0%. Masih sesuai rencana, asal upah pemasangan cukup.
- Backdrop TV: margin rencana 29,8%, margin akhir 32,6%. Untung, tapi dengan catatan soal material.
Kalau margin proyeksi mulai turun jauh dari rencana, itu sinyal untuk segera bertindak. Jangan menunggu rekap di akhir proyek.
Ingin memastikan margin rencana di penawaranmu sudah benar sejak awal? Cek di Kalkulator Margin Proyek Interior, dan baca juga cara menentukan harga jual kitchen set agar margin benar-benar 30%.
Kapan Perlu Naik ke Software Akuntansi?
Untuk 1–5 proyek yang berjalan bersamaan, tracker RAB vs realisasi berbasis Excel biasanya sudah cukup, asal terstruktur dan dipakai rutin.
Tapi ada beberapa tanda kalau sudah waktunya pindah ke software seperti Accurate atau Kledo:
- Transaksi per bulan sudah ratusan, dan input mulai sering salah
- Ada lebih dari dua orang yang mencatat belanja
- Kamu butuh laporan laba rugi per proyek yang rapi untuk bank atau investor
- Stok material di workshop perlu dilacak per proyek
Perbandingan lengkap kedua software ini untuk bisnis interior ada di artikel Accurate vs Kledo untuk Kontraktor Interior.
FAQ Seputar RAB vs Realisasi
Apa bedanya RAB dan realisasi anggaran?
RAB adalah rencana biaya yang disusun sebelum proyek dimulai. Realisasi adalah biaya yang benar-benar keluar selama proyek berjalan, berdasarkan nota dan transfer.
Seberapa sering sebaiknya membandingkan RAB dan realisasi?
Idealnya seminggu sekali selama proyek berjalan. Dengan sistem yang rapi, cukup sekitar 15 menit per minggu.
Kalau total biaya masih di bawah RAB, apakah pasti aman?
Belum tentu. Bisa saja satu kategori sudah over budget, tapi tertutup oleh kategori lain yang belum terpakai. Karena itu, selalu cek per kategori, bukan hanya total.
Material sudah hampir 100% di awal proyek, apakah itu bahaya?
Belum tentu, karena material memang dibeli di depan. Yang perlu dicek adalah apakah masih ada material yang belum dibeli. Kalau masih ada, siapkan langkah sebelum anggarannya benar-benar terlewati.
Bagaimana mencatat satu nota yang berisi material untuk dua proyek?
Pecah menjadi dua baris di buku kas, masing-masing dengan kode proyek dan nominal yang sesuai. Dengan begitu, realisasi setiap proyek tetap akurat.
Stop Menunggu Rekap Akhir Proyek untuk Tahu Untung-Rugi
RAB yang bagus hanya langkah awal. Margin biasanya bocor saat eksekusi, dan cara paling efektif menutupnya adalah membandingkan rencana dengan kenyataan setiap minggu.
Kit Kontrol Proyek Interior membantu kamu:
- membandingkan RAB vs realisasi per kategori dengan status Aman, Waspada, dan Over budget,
- melihat grafik anggaran vs realisasi setiap proyek cukup lewat dropdown,
- memantau margin rencana vs margin proyeksi dari satu dashboard,
- mencatat belanja cukup sekali di Buku Kas, dan semua sheet lain ikut ter-update,
- mengelola termin, change order, invoice, dan BAST dalam file yang sama.
Harga normal Rp179.000, sekarang Rp129.000. Pakai kode voucher SHOCKTOBER saat checkout supaya harganya jadi Rp99.000.
👉 Coba demo & dapatkan Kit Kontrol Proyek Interior
Ada pertanyaan soal cara memantau biaya proyekmu? Ngobrol langsung dengan tim Rapihin.id di WA 0822-1955-3030.