Banyak kontraktor interior menentukan harga kitchen set dengan cara ini: hitung modal, lalu tambahkan 30%. Kelihatannya aman. Tapi setelah proyek selesai dan semua nota dikumpulkan, labanya ternyata jauh di bawah 30%. Kadang malah cuma setengahnya.
Biasanya penyebabnya bukan karena tim kerjanya buruk. Rumus yang dipakai sejak awal memang tidak akan pernah menghasilkan margin 30%.
Artikel ini membahas perbedaan markup dan margin, rumus harga jual yang benar, komponen biaya kitchen set yang sering terlewat, dan contoh hitungan lengkap dari satu proyek.
Markup 30% Tidak Sama dengan Margin 30%
Dua istilah ini sering dianggap sama, padahal hasilnya berbeda:
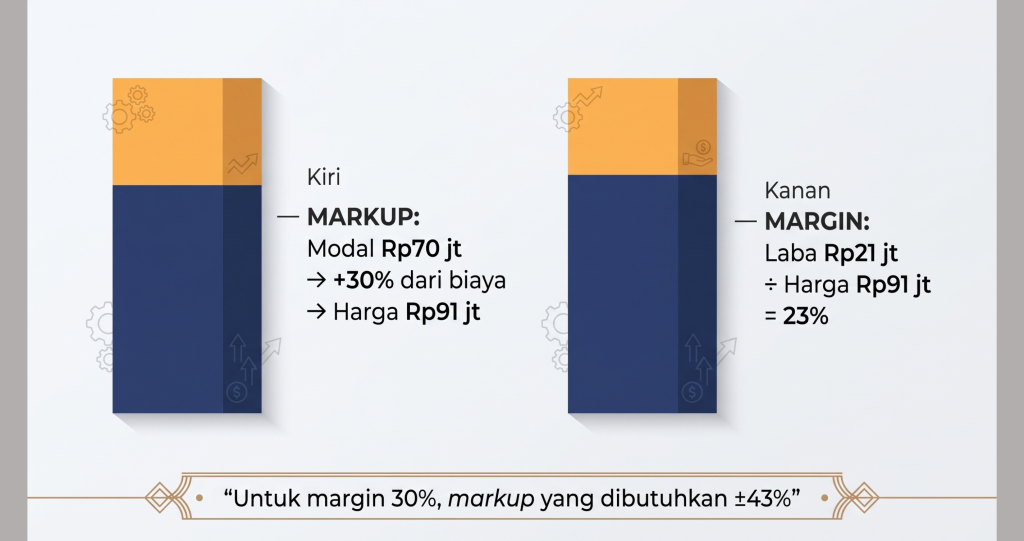
- Markup adalah persentase tambahan dari biaya. Modal Rp70 juta + markup 30% = harga jual Rp91 juta.
- Margin adalah persentase laba dari harga jual. Dari harga Rp91 juta, labanya Rp21 juta. Rp21 juta ÷ Rp91 juta = 23%.
Jadi saat Anda “ambil untung 30%” dengan cara markup, margin sebenarnya cuma 23%. Itu pun kalau tidak ada biaya tambahan sama sekali selama proyek berjalan, dan di proyek interior hal itu hampir tidak pernah terjadi.
| Markup dari biaya | Margin sebenarnya |
|---|---|
| 20% | 16,7% |
| 30% | 23,1% |
| 40% | 28,6% |
| 42,9% | 30,0% |
| 50% | 33,3% |
Untuk mendapat margin 30%, markup yang dibutuhkan hampir 43%, bukan 30%.
Rumus Harga Jual yang Benar
Kalau target Anda adalah margin, bukan markup, pakai rumus ini:
Harga jual = Total biaya ÷ (1 − target margin)
Untuk target margin 30%:
Harga jual = Total biaya ÷ 0,70
Rumusnya sederhana. Kesalahan yang paling sering justru ada di bagian “total biaya”, karena banyak kontraktor hanya memasukkan biaya yang terlihat di nota material.
Komponen Biaya Kitchen Set yang Wajib Masuk Hitungan
Sebelum memakai rumus di atas, pastikan semua komponen ini sudah masuk ke total biaya:
1. Material utama. Multipleks atau blockboard, HPL atau duco, top table (granit, solid surface, atau quartz), kaca, dan backsplash.
2. Hardware dan aksesoris. Engsel soft-close, rel tandem, handle, rak piring, tempat sampah tarik, lampu LED. Komponen kecil ini sering dihitung asal-asalan, padahal totalnya bisa belasan persen dari biaya material.
3. Upah produksi dan instalasi. Tukang workshop, tukang pasang di lokasi, dan lembur kalau jadwal klien mepet.
4. Transport dan logistik. Pengiriman material ke workshop, pengiriman unit jadi ke lokasi, biaya parkir, atau naik barang di apartemen.
5. Overhead yang dialokasikan. Sewa workshop, listrik mesin, penyusutan alat, gaji admin atau drafter, dan biaya survei. Biaya ini tidak muncul di nota proyek, tapi tetap harus ditanggung oleh proyek.
6. Cadangan biaya tak terduga. Salah ukur, harga material naik di tengah proyek, revisi dari klien, bongkar pasang karena dinding tidak siku, atau komplain garansi. Ini komponen yang paling sering tidak dimasukkan, dan paling sering menggerus laba.
Contoh Hitungan: Kitchen Set Rp70 Juta
Misalnya Anda mengerjakan kitchen set L-shape dengan island. Setelah RAB disusun, biaya langsungnya seperti ini:
| Komponen | Biaya |
|---|---|
| Material & hardware | Rp42 juta |
| Upah produksi & instalasi | Rp18 juta |
| Transport & logistik | Rp3 juta |
| Overhead teralokasi | Rp7 juta |
| Total modal | Rp70 juta |
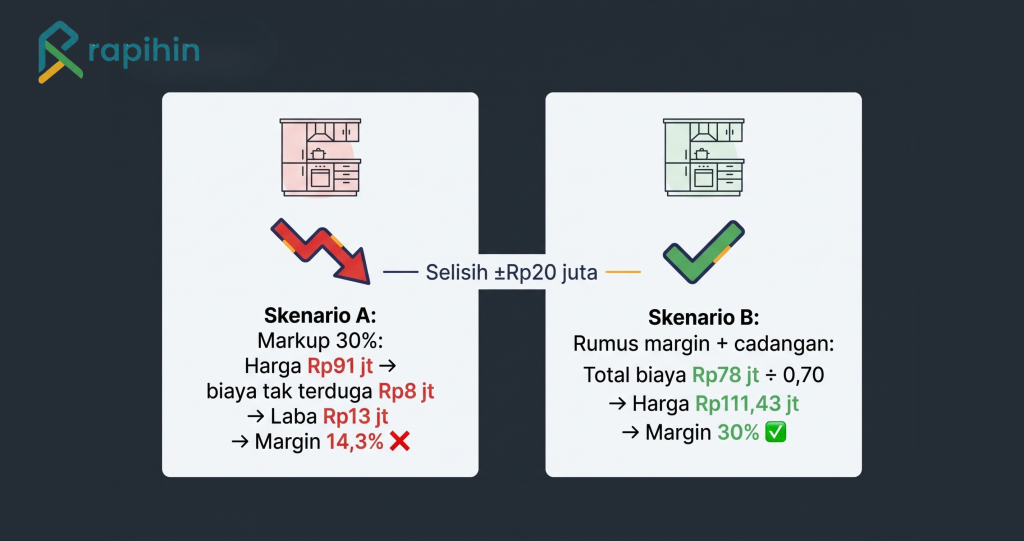
Skenario A: Markup 30% (cara yang umum dipakai)
- Harga jual: Rp70 juta × 1,3 = Rp91 juta
- Laba di atas kertas: Rp21 juta (margin 23%)
Di tengah proyek, klien minta ganti warna HPL, harga granit naik, dan satu modul harus dibongkar karena ukuran di lokasi tidak sesuai gambar. Muncul biaya tak terduga Rp8 juta.
- Total biaya aktual: Rp78 juta
- Laba akhir: Rp91 juta − Rp78 juta = Rp13 juta
- Margin akhir: 14,3%
Yang Anda kira 30% ternyata tinggal kurang dari separuhnya.
Skenario B: Pakai rumus margin + cadangan biaya
Dari awal, Anda memasukkan cadangan Rp8 juta ke dalam total biaya (sekitar 11% dari modal, wajar untuk proyek custom dengan banyak variabel lapangan).
- Total biaya: Rp70 juta + Rp8 juta = Rp78 juta
- Harga jual: Rp78 juta ÷ 0,70 = Rp111,43 juta
- Laba: Rp33,43 juta → margin 30%
Selisih harga antara Skenario A dan B sekitar Rp20 juta, dan di situlah letak margin yang tadinya hilang.
Ingin tahu harga ideal proyek Anda sendiri? Masukkan angka RAB Anda di Kalkulator Margin Proyek Interior. Gratis, dan Anda langsung melihat margin sebenarnya, bukan cuma markup.
“Tapi Kalau Harganya Segitu, Klien Kabur?”
Kekhawatiran ini wajar. Beberapa hal yang bisa dilakukan:
Tampilkan nilai, bukan cuma harga. Rincikan spesifikasi hardware, jenis material, garansi, dan layanan purna jual. Klien yang membandingkan dengan penawaran lebih murah biasanya tidak tahu apa yang dikorbankan di penawaran itu.
Buat opsi paket. Misalnya paket Standar (HPL, engsel biasa) dan Premium (duco, soft-close, aksesoris lengkap). Anda tetap menjaga margin 30% di tiap paket. Yang berubah spesifikasinya, bukan persentase laba Anda.
Kenali batas bawah Anda. Kalau harus menurunkan harga, Anda perlu tahu persis berapa margin yang tersisa di setiap angka diskon. Jangan menawar tanpa hitungan.
Hati-hati dengan harga per meter lari. Harga per meter praktis untuk penawaran cepat, tapi kitchen set dengan banyak laci, sudut, atau island punya biaya per meter yang jauh berbeda dengan kabinet lurus. Selalu cek ulang dengan RAB rinci.
RAB yang Bagus Hanya Langkah Awal
Anggap Anda sudah menentukan harga Rp111,43 juta dengan hitungan yang benar. Margin 30% itu belum pasti Anda dapatkan.
Pekerjaan kontraktor interior berjalan dalam lima tahap:
- RAB: menentukan biaya dan harga jual
- Termin: menagih DP dan pembayaran bertahap
- Belanja material dan upah: pengeluaran berjalan
- Kas: menjaga arus uang antar proyek
- Laporan laba per proyek: mengetahui untung sebenarnya
Rumus di artikel ini baru menyelesaikan tahap pertama. Margin paling sering bocor di tahap 2 sampai 4: belanja melebihi RAB tanpa ketahuan, uang DP proyek A terpakai untuk proyek B, atau termin terlambat ditagih. Di tahap ini, Excel biasanya sudah tidak cukup, karena Anda perlu membandingkan RAB dengan realisasi untuk setiap proyek secara real-time.
Pertanyaan yang Sering Diajukan
Berapa margin yang wajar untuk kitchen set?
Tergantung segmen dan skala usaha. Yang penting, tetapkan target margin bersih setelah overhead dan cadangan biaya, lalu hitung harga jual dengan rumus margin, bukan markup.
Apa beda markup dan margin?
Markup dihitung dari biaya, margin dihitung dari harga jual. Markup 30% hanya menghasilkan margin sekitar 23%. Untuk margin 30%, markup yang dibutuhkan sekitar 43%.
Berapa cadangan biaya tak terduga yang sebaiknya dimasukkan?
Banyak kontraktor memakai kisaran 5–10% dari modal, lebih tinggi untuk desain custom atau lokasi yang sulit. Cara terbaik adalah melihat data realisasi proyek-proyek sebelumnya.
Apakah overhead workshop perlu dimasukkan ke harga kitchen set?
Ya. Sewa, listrik, penyusutan mesin, dan gaji admin harus dialokasikan ke setiap proyek. Kalau tidak, proyek bisa terlihat untung padahal usaha secara keseluruhan rugi.
Bagaimana cara cepat menghitung harga jual dari RAB?
Jumlahkan seluruh biaya termasuk cadangan, lalu bagi dengan (1 − target margin). Atau gunakan Kalkulator Margin Proyek Interior agar hitungannya otomatis.
Hitung Margin Proyek Anda Sekarang
Anda sudah punya RAB kitchen set yang sedang ditawarkan? Masukkan angkanya ke Kalkulator Margin Proyek Interior dan lihat:
- margin sebenarnya dari harga yang Anda tawarkan,
- harga ideal untuk mencapai target margin Anda,
- dampak biaya tak terduga terhadap laba.
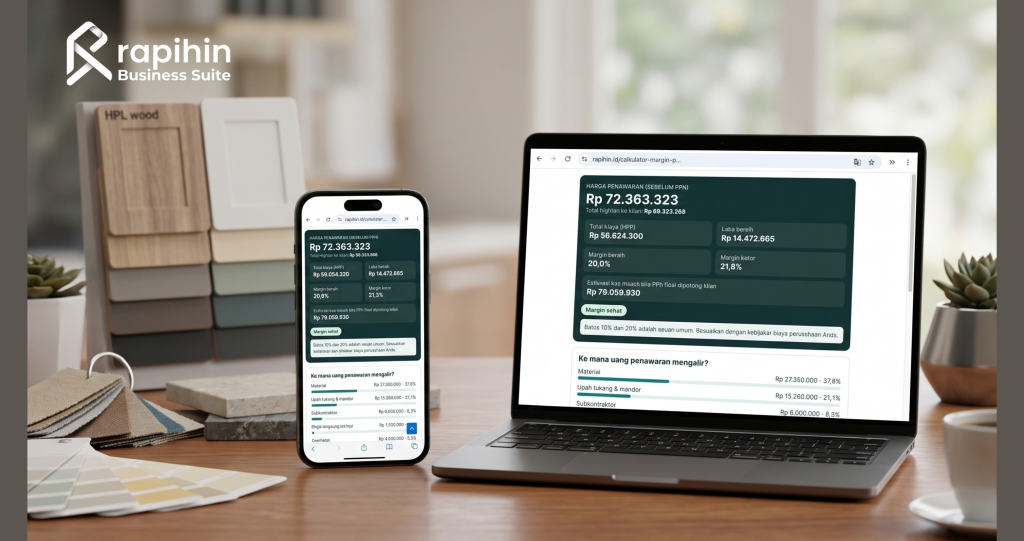
Hasil lengkapnya bisa dikirim ke WhatsApp Anda. Kalau ingin diskusi langsung, hubungi tim Rapihin.id di WA 0822-1955-3030.